Регулирование бухгалтерского учета и аудита в СНГ: Минфин России представил российский опыт
Источник: Минфин России · CC BY 4.0. Полный текст опубликован с указанием первоисточника.
Регулирование бухгалтерского учета и аудиторской деятельности в странах СНГ обсудили на ХXIII заседании Координационного совета по бухгалтерскому учету государств – участников Союза. В мероприятии, которое прошло под председательством Республики Беларусь, приняли участие…
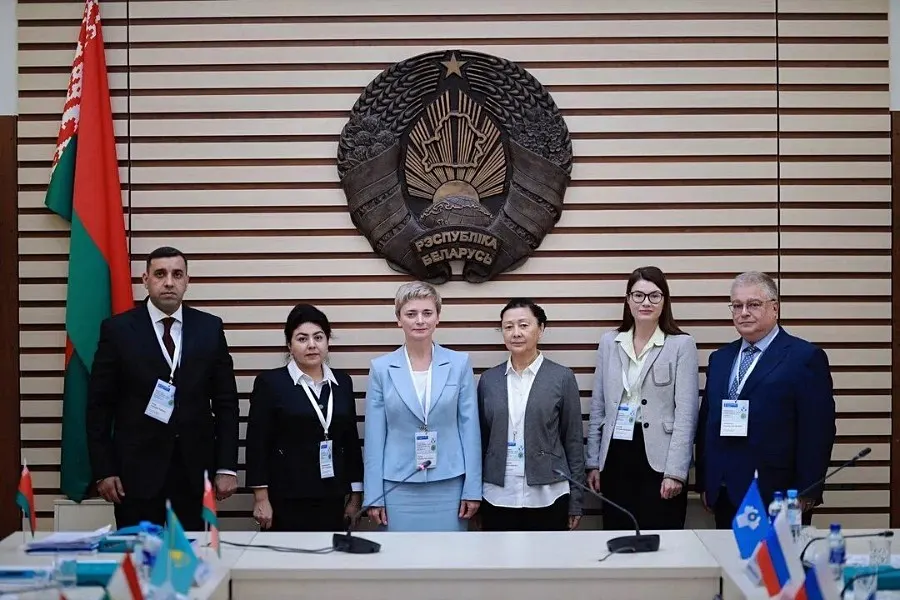
Регулирование бухгалтерского учета и аудиторской деятельности в странах СНГ обсудили на ХXIII заседании Координационного совета по бухгалтерскому учету государств – участников Союза. В мероприятии, которое прошло под председательством Республики Беларусь, приняли участие делегации Азербайджана, Армении, Казахстана, России, Таджикистана, Узбекистана, а также представители Исполкома СНГ.
Российским опытом развития системы регулирования бухгалтерского учета и аудита, а также опытом применения стандартов МСФО в этой сфере поделился директор Департамента регулирования бухгалтерского учета, финансовой отчетности и аудиторской деятельности Минфина России Леонид Шнейдман.
По его словам, Минфин России ведет планомерную работу по совершенствованию нормативной базы бухгалтерского учета и аудита, ориентированной на международно признанные стандарты.
«Наша цель – создать условия, чтобы заинтересованные лица – государство, бизнес, инвесторы и граждане – получали качественную и достоверную информацию о финансовом положении компаний для принятия взвешенных экономических решений», – отметил он.
Леонид Шнейдман рассказал о работе, проведенной Минфином России за последний год в этой сфере, в том числе о развитии российской системы стандартов, включая федеральные стандарты бухгалтерского учета и стандарты МСФО, а также совершенствовании государственного информационного ресурса бухгалтерской (финансовой) отчетности (ГИРБО).
Так, с 2026 года в ГИРБО формируется единый массив данных о деятельности организаций. Он включает годовую и промежуточную бухгалтерскую отчетность, отчетность по МСФО, а также аудиторские заключения. «Это позволяет анализировать деятельность не только отдельных организаций, но и групп взаимосвязанных компаний, а также принимать экономические решения на основе более полной, сопоставимой и подтвержденной информации», – пояснил представитель Минфина России.
Одновременно актуализированы механизмы защиты чувствительной информации, содержащейся в ГИРБО. Уточнены порядок ограничения доступа и состав сведений, доступ к которым может быть ограничен.
Также в текущем году в российском законодательстве созданы правовые основы для признания и применения стандартов раскрытия информации об устойчивости МСФО, что обеспечивает формирование единого и понятного подхода к раскрытию информации организациями.
Для отдельных организаций, входящих в группу, предусмотрена возможность не составлять консолидированную финансовую отчетность, если она не представляет значимой самостоятельной ценности и не предназначена для широкого круга заинтересованных пользователей. «Это позволяет учитывать особенности деятельности таких организаций и не создавать избыточную регуляторную нагрузку там, где подготовка консолидированной отчетности не дает существенной дополнительной информации пользователям», – сказал Леонид Шнейдман.
Кроме того, ведется подготовка очередной программы разработки федеральных стандартов бухгалтерского учета на следующие 5 лет, направленной на завершение принятия базового комплекта федеральных стандартов бухгалтерского учета на основе стандартов МСФО.
Директор Департамента также сообщил, что в настоящее время Минфин России разрабатывает стандарт бухгалтерского учета для некоммерческих организаций. Его принятие позволит учитывать особенности деятельности таких организаций при формировании бухгалтерской отчетности и сделать применяемые к ним правила более понятными и последовательными.
Что касается аудиторской деятельности, были усовершенствованы подходы к определению экономических субъектов, бухгалтерская (финансовая) отчетность которых подлежит обязательному аудиту. В том числе от необходимости проводить аудит такой отчетности был освобожден ряд фондов.
Участники заседания подтвердили приверженность общим принципам в части регулирования сферы бухгалтерского учета и аудита и отметили важность дальнейшего обмена опытом для поиска лучших решений. Следующее заседание Координационного совета планируется в 2027 году.