Алексей Яковлев: в рамках ПДС заключено более 14 млн договоров на сумму свыше 1,2 трлн рублей
Источник: Минфин России · CC BY 4.0. Полный текст опубликован с указанием первоисточника.
Сформированные регуляторные и институциональные условия позволяют использовать Программу долгосрочных сбережений (ПДС) как надежный инструмент для накоплений. Об этом на форуме СберИнвестиций «Настоящее – будущее» рассказал директор Департамента финансовой политики Минфина…
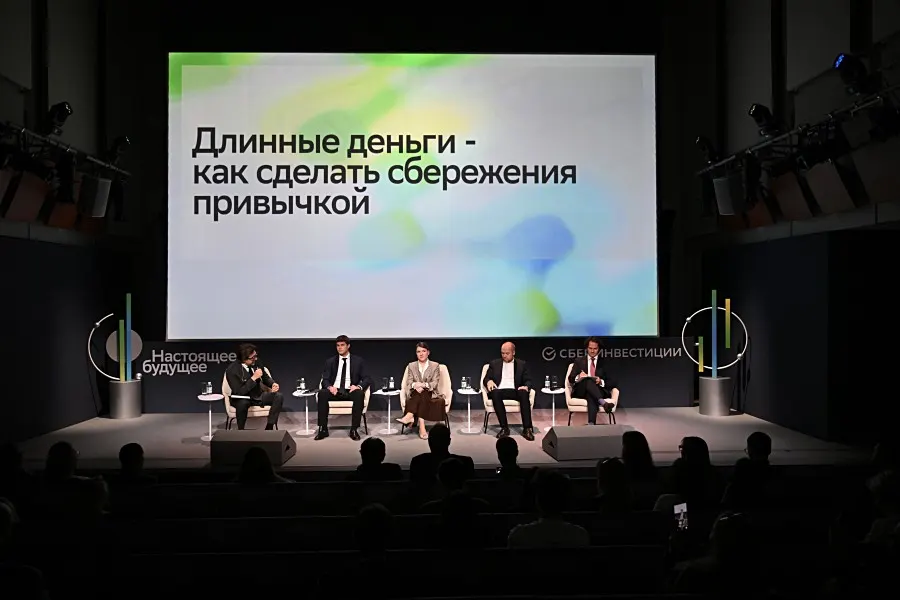
Сформированные регуляторные и институциональные условия позволяют использовать Программу долгосрочных сбережений (ПДС) как надежный инструмент для накоплений. Об этом на форуме СберИнвестиций «Настоящее – будущее» рассказал директор Департамента финансовой политики Минфина России Алексей Яковлев.
По его словам, ПДС может использоваться для решения различных финансовых задач, в том числе для создания финансовой подушки безопасности, формирования пенсионного капитала и повышения качества жизни.
«Уникальность ПДС заключается в ее универсальности – она предполагает возможность решить сразу несколько задач. У данного продукта длинный временной горизонт – 15 лет, исходя из этого государство создает соответствующие стимулы, среди которых – налоговый вычет и софинансирование», – отметил Алексей Яковлев.
Он напомнил, что в рамках установленной базы граждане могут получить налоговый вычет с суммы взносов до 400 тысяч рублей в год, а также софинансирование от государства в размере до 36 тысяч рублей ежегодно на протяжении 10 лет с момента заключения договора.
«Если просуммировать налоговый вычет и государственное софинансирование и посмотреть на это с точки зрения доходности, становится понятно, почему продукт действительно интересный и им стоит пользоваться. Это мы складываем к доходности, которую НПФ получает от управления портфелем. В прошлом году эта цифра могла составлять порядка 19 – 20%», – подчеркнул Алексей Яковлев.
Он также отметил повышенную сохранность средств участников ПДС в случае непредвиденных ситуаций. Деятельность НПФ регулируется требованиями к достаточности капитала, управлению рисками и прохождению стресс-тестирования.
При этом директор Департамента подчеркнул, что ПДС не должна рассматриваться как замена остальным финансовым инструментам. По его словам, государство предоставляет широкую линейку инструментов для формирования сбережений, которая позволяет решать разные задачи. Среди них – индивидуальные инвестиционные счета, по которым также есть налоговые преференции, банковские депозиты и другие продукты.